GiroCode erstellen – kostenlos und ohne Anmeldung
Hier können Sie einen GiroCode erstellen – kostenlos, ohne Anmeldung und direkt im Browser. Ein GiroCode ist ein QR-Code für Überweisungen nach dem EPC-Standard des European Payments Council. Er enthält Empfänger, IBAN, Betrag und Verwendungszweck. Ihr Kunde scannt ihn mit der Banking-App und muss nichts mehr abtippen – Tippfehler bei IBAN oder Betrag fallen weg. Mit dem Generator oben erstellen Sie den Code in wenigen Sekunden und laden ihn als PNG oder SVG herunter.
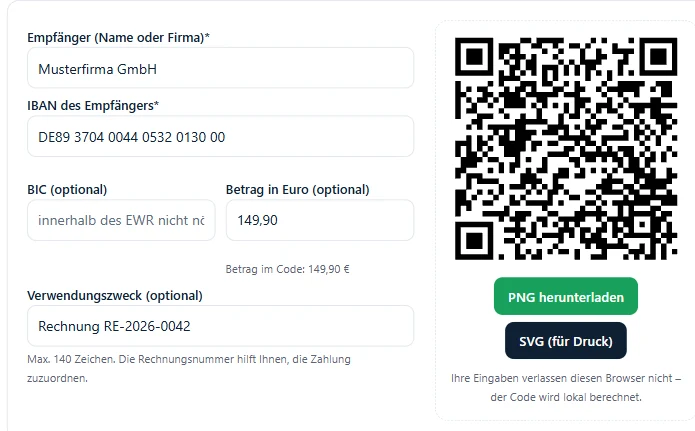
GiroCode erstellen in drei Schritten
- Empfänger und IBAN eintragen. Name oder Firma so, wie er auf dem Konto steht, und die IBAN. Der Generator prüft die Prüfziffer der IBAN sofort.
- Betrag und Verwendungszweck ergänzen (optional). Mit Betrag und Rechnungsnummer im Verwendungszweck ist die Überweisung für Ihren Kunden mit einem Scan fertig ausgefüllt, und Sie können den Zahlungseingang später leicht zuordnen.
- Code herunterladen. PNG für E-Mail, Website oder Word, SVG für den Druck auf Rechnung, Flyer oder Plakat – SVG bleibt in jeder Größe scharf. Wie groß der Code mindestens sein sollte, zeigt der QR-Code-Größenrechner.
Was steht in einem GiroCode?
Der EPC-QR-Code ist ein Textblock mit festen Zeilen, die in den Richtlinien des European Payments Council festgelegt sind: Kennung „BCD“, Version, Zeichensatz, der Dienst „SCT“ (SEPA-Überweisung), BIC, Name des Empfängers (max. 70 Zeichen), IBAN, Betrag in Euro (max. 999.999.999,99), ein optionaler Zweck-Code, eine strukturierte Referenz und der Verwendungszweck (max. 140 Zeichen). Mehr steht nicht darin – insbesondere keine Kontostände und keine Zugangsdaten.
Welche Banking-Apps lesen GiroCodes?
Die meisten deutschen Banking-Apps haben eine Funktion wie „Foto-Überweisung“ oder „Scan2Bank“, die EPC-QR-Codes erkennt, ebenso viele Apps in Österreich und anderen SEPA-Ländern. Ob Ihre Bank dazugehört, sehen Sie in der App unter „Überweisung“. Der Code funktioniert nur für Überweisungen in Euro.
Beispiel: GiroCode erstellen für eine Rechnung
Eine Fotografin schickt ihrem Kunden eine Rechnung über 149,90 €. Sie trägt im Generator ihren Namen, ihre IBAN, den Betrag und die Rechnungsnummer „RE-2026-0042“ ein und lädt den Code als PNG herunter. Den Code setzt sie neben die Bankverbindung auf der Rechnung.
Ihr Kunde öffnet seine Banking-App, wählt „Foto-Überweisung“ und scannt den Code. Empfänger, IBAN, Betrag und Verwendungszweck sind sofort ausgefüllt – er muss die Überweisung nur noch bestätigen. Die Fotografin sieht den Zahlungseingang später mit der Rechnungsnummer im Kontoauszug und kann ihn ohne Suchen zuordnen. So lohnt es sich, für jede Rechnung einen GiroCode zu erstellen.
Wofür Sie einen GiroCode erstellen können
- Rechnungen: Der Klassiker. Mit Betrag und Rechnungsnummer im Verwendungszweck zahlt Ihr Kunde mit einem Scan, und Sie ordnen den Zahlungseingang sofort zu.
- Vereinsbeiträge: Ein GiroCode auf dem Beitragsschreiben erspart Mitgliedern das Abtippen der Vereins-IBAN.
- Kurse und Veranstaltungen: Auf der Anmeldebestätigung oder dem Flyer lässt sich die Teilnahmegebühr direkt überweisen.
- Spenden: Ohne festen Betrag eignet sich der Code für Spendenaufrufe, Plakate oder die Spendenbox.
- Wiederkehrende Zahlungen unter Bekannten: Etwa für die Mannschaftskasse oder ein gemeinsames Geschenk.
Häufige Fehler beim GiroCode erstellen
- Falscher Empfängername. Tragen Sie den Namen so ein, wie er auf dem Konto geführt wird. Seit Oktober 2025 gleichen Banken bei Euro-Überweisungen Name und IBAN ab (Empfängerüberprüfung) und weisen auf Abweichungen hin.
- Betrag mit Tausenderpunkt verwechselt. Der Generator liest „1.250,00“ und „1250,00“ korrekt. Prüfen Sie trotzdem die Vorschau, bevor Sie den Code drucken.
- Zu langer Verwendungszweck. Mehr als 140 Zeichen sind nicht erlaubt. Kurze Angaben wie die Rechnungsnummer reichen.
- Zu kleiner Druck. Unter etwa 2 × 2 cm wird das Scannen schwierig. Der QR-Code-Größenrechner nennt Ihnen die passende Größe.
- Kein Test vor dem Versand. Scannen Sie den fertigen Code einmal mit Ihrer eigenen Banking-App. Brechen Sie die Überweisung dann einfach ab.
GiroCode, EPC-QR-Code, Scan2Bank – was ist der Unterschied?
Gemeint ist fast immer dasselbe. „EPC-QR-Code“ ist der technische Name des Standards des European Payments Council. „GiroCode“ ist die in Deutschland verbreitete Bezeichnung dafür. „Scan2Bank“ oder „Foto-Überweisung“ heißen die Funktionen in den Banking-Apps, mit denen Sie den Code einlesen.
GiroCode in Word, Excel oder Rechnungsvorlagen einfügen
Wenn Sie Ihre Rechnungen in Word oder Excel schreiben, können Sie hier einen GiroCode erstellen und als PNG herunterladen. Fügen Sie das Bild anschließend über „Einfügen → Bilder“ in Ihre Vorlage ein. Achten Sie darauf, den Code nicht zu verzerren und einen freien Rand um ihn zu lassen.
Für jede Rechnung mit anderem Betrag brauchen Sie einen neuen Code. Wer viele Rechnungen schreibt, spart deshalb mit einem Rechnungsprogramm Zeit, das den Code automatisch erzeugt.
GiroCode automatisch auf jeder Rechnung
Wer regelmäßig Rechnungen schreibt, muss nicht jedes Mal von Hand einen GiroCode erstellen. Der kostenlose Rechnungsgenerator von QROVA setzt einen GiroCode für die Überweisung automatisch auf jede Rechnung – auf Wunsch mit dem Hinweis für Kleinunternehmer nach § 19 UStG. Mit einem QROVA-Konto verwalten Sie außerdem Kunden, Ausgaben und Ihre EÜR. Für Online-Shops gibt es das WordPress-Plugin „QROVA QR Codes & Girocode“, das den Code bei WooCommerce-Bestellungen per Überweisung anzeigt.
Datenschutz
Der Generator auf dieser Seite rechnet vollständig in Ihrem Browser. Name, IBAN und Betrag werden nicht an QROVA oder Dritte übertragen und nicht gespeichert. Ein GiroCode ist ein statischer Code: Er enthält die Zahlungsdaten selbst und lässt sich nach dem Druck nicht mehr ändern. Wenn sich Ihre Bankverbindung ändert, können Sie hier jederzeit einen neuen GiroCode erstellen.
Häufige Fragen
Kann ich einen GiroCode erstellen, ohne mich anzumelden?
Ja. Der Generator ist kostenlos, Sie brauchen kein Konto und keine Anmeldung, und der Download als PNG oder SVG ist ohne Einschränkung möglich.
Brauche ich die BIC?
Innerhalb des Europäischen Wirtschaftsraums reicht die IBAN. Die BIC können Sie leer lassen.
Kann ich einen GiroCode ohne Betrag erstellen?
Ja. Dann trägt Ihr Kunde den Betrag in der Banking-App selbst ein. Für Rechnungen ist ein fester Betrag sinnvoll, für Spenden oder Trinkgeld eher ohne.
Darf ich den GiroCode auf meine Rechnung drucken?
Ja. Der Code ersetzt die Pflichtangaben auf der Rechnung nicht, sondern ergänzt sie. Die Bankverbindung sollte zusätzlich als Text auf der Rechnung stehen.
Wie lange ist ein GiroCode gültig?
Ein GiroCode enthält nur die Zahlungsdaten selbst. Er funktioniert deshalb so lange, wie das Konto mit dieser IBAN besteht.
Ist es sicher, einen GiroCode zu erstellen und zu verschicken?
Der Code enthält nur Angaben, die ohnehin auf jeder Rechnung stehen: Name, IBAN, Betrag und Verwendungszweck. Mit diesen Daten kann niemand Geld von Ihrem Konto abbuchen. Ihr Kunde muss jede Überweisung in seiner Banking-App selbst bestätigen.
Kann ich mehrere GiroCodes nacheinander erstellen?
Ja, so oft Sie möchten. Ändern Sie einfach Betrag oder Verwendungszweck und laden Sie den neuen Code herunter.
Was ist der Unterschied zu einem dynamischen QR-Code?
Ein GiroCode enthält die Zahlungsdaten direkt und ist deshalb statisch. Ein dynamischer QR-Code führt über eine Weiterleitung auf eine Webseite, deren Ziel Sie später ändern können, und zählt die Scans – das eignet sich für Flyer, Speisekarten oder Plakate, nicht für Überweisungen.
Weitere kostenlose Werkzeuge
- Kleinunternehmer-Rechner – Umsatzgrenzen nach § 19 UStG (25.000 € / 100.000 €) prüfen, auch fürs Gründungsjahr.
- Verzugszinsen-Rechner – Verzugszinsen nach § 288 BGB taggenau berechnen, mit 40-€-Pauschale für Unternehmen.
- QR-Code-Größenrechner – Mindestgröße eines gedruckten QR-Codes aus Scan-Abstand, Inhalt und Logo.