Verzugszinsen-Rechner 2026: Zinsen nach § 288 BGB berechnen
Mit dem Verzugszinsen-Rechner berechnen Sie in einer Minute, wie viel Zinsen Ihnen bei einer zu spät bezahlten Rechnung zustehen. Der Zinssatz liegt nach § 288 BGB bei 9 Prozentpunkten über dem Basiszinssatz, wenn Ihr Kunde ein Unternehmen ist, und bei 5 Prozentpunkten, wenn er Verbraucher ist. Gegenüber Unternehmen kommt eine Pauschale von 40 € hinzu. Der Rechner oben rechnet taggenau – auch wenn sich der Basiszinssatz im Zeitraum ändert.
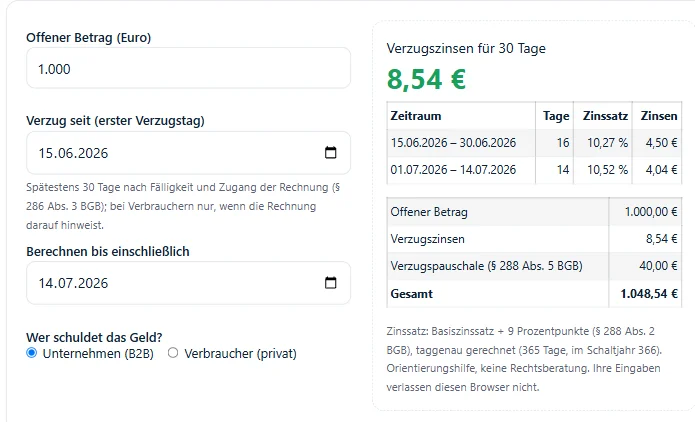
So funktioniert der Verzugszinsen-Rechner
- Offenen Betrag eintragen. Das ist der Rechnungsbetrag, den Ihr Kunde noch nicht bezahlt hat.
- Verzugsbeginn wählen. Das ist der erste Tag, an dem Ihr Kunde in Verzug ist – nicht das Rechnungsdatum.
- Enddatum wählen. Meist der heutige Tag oder der Tag, an dem das Geld eingegangen ist.
- Kunden einordnen. Unternehmen oder Verbraucher – davon hängen Zinssatz und Pauschale ab.
Der Verzugszinsen-Rechner zeigt danach die Zinsen je Zeitabschnitt, den gültigen Zinssatz und die Gesamtsumme. Alle Berechnungen laufen in Ihrem Browser; Ihre Angaben werden nicht gespeichert.
Aktueller Basiszinssatz und Verzugszinssatz
Der Basiszinssatz wird von der Deutschen Bundesbank jeweils zum 1. Januar und 1. Juli festgelegt. Seit dem 1. Juli 2026 beträgt er 1,52 %. Daraus ergeben sich folgende Verzugszinssätze:
- Kunde ist Unternehmen: 1,52 % + 9 Prozentpunkte = 10,52 % pro Jahr.
- Kunde ist Verbraucher: 1,52 % + 5 Prozentpunkte = 6,52 % pro Jahr.
Vom 1. Januar bis 30. Juni 2026 lag der Basiszinssatz bei 1,27 %. Der Verzugszinsen-Rechner berücksichtigt alle Werte seit 2023 automatisch und teilt den Zeitraum an jedem Wechsel auf.
Für wen ist der Verzugszinsen-Rechner gedacht?
Der Verzugszinsen-Rechner richtet sich an Selbstständige, Freiberufler, Handwerker und kleine Unternehmen, die ihre Rechnungen selbst schreiben und offene Beträge selbst nachhalten. Gerade wenn kein Buchhaltungsbüro im Hintergrund arbeitet, fehlt oft die Zeit, Zinsen über mehrere Halbjahre von Hand zu berechnen.
Typische Anlässe sind eine zweite oder letzte Mahnung, ein Vergleichsangebot an einen säumigen Kunden oder die Vorbereitung eines gerichtlichen Mahnverfahrens. In allen Fällen brauchen Sie einen nachvollziehbaren Betrag mit Zeitraum und Zinssatz – genau das liefert der Verzugszinsen-Rechner als Tabelle, die Sie in Ihr Schreiben übernehmen können.
Rechtliche Grundlage: § 286 und § 288 BGB
Die Höhe der Zinsen regelt § 288 BGB: Eine Geldschuld ist während des Verzugs zu verzinsen – mit 5 Prozentpunkten über dem Basiszinssatz, bei Rechtsgeschäften ohne Verbraucher mit 9 Prozentpunkten. Ab wann Verzug vorliegt, steht in § 286 BGB.
Ab wann ist ein Kunde in Verzug?
Ein Kunde kommt in Verzug, wenn er nach einer Mahnung nicht zahlt. Ohne Mahnung tritt Verzug ein, wenn ein Zahlungstermin nach dem Kalender bestimmt ist (etwa „zahlbar bis 15. Oktober“) und er verstreicht.
Spätestens gerät ein Kunde in Verzug, wenn er nicht innerhalb von 30 Tagen nach Fälligkeit und Zugang der Rechnung zahlt (§ 286 Abs. 3 BGB). Bei Verbrauchern gilt diese 30-Tage-Regel nur, wenn die Rechnung ausdrücklich darauf hinweist.
Zwei Beispielrechnungen
Agentur stellt einem Unternehmen 1.000 € in Rechnung
Der Kunde ist seit dem 15. Juni 2026 in Verzug und zahlt am 14. Juli. Der Verzugszinsen-Rechner teilt den Zeitraum am 1. Juli: 16 Tage zu 10,27 % ergeben 4,50 €, 14 Tage zu 10,52 % ergeben 4,04 €. Zusammen sind das 8,54 € Zinsen plus 40 € Pauschale.
Handwerker und Privatkunde
Für denselben Betrag und Zeitraum gegenüber einem Verbraucher gelten 6,27 % bzw. 6,52 %. Die Zinsen betragen dann 5,25 €, eine Pauschale gibt es nicht.
Die Beispiele zeigen: Bei kleinen Beträgen sind Verzugszinsen eher ein Signal als ein großer Geldbetrag. Bei hohen Rechnungen und langen Zahlungsverzögerungen kommen schnell spürbare Summen zusammen.
Die 40-Euro-Pauschale
Ist Ihr Kunde ein Unternehmen, können Sie bei Verzug zusätzlich eine Pauschale von 40 € verlangen (§ 288 Abs. 5 BGB). Gegenüber Verbrauchern gibt es diese Pauschale nicht.
Verzugszinsen, Pauschale und Mahngebühren – der Unterschied
Verzugszinsen gleichen aus, dass Ihnen das Geld später zur Verfügung steht. Die 40-Euro-Pauschale gilt nur gegenüber Unternehmen und deckt Ihren Aufwand für die Beitreibung ab.
Mahngebühren sind etwas anderes: Hier können Sie nur tatsächlich entstandene Kosten verlangen, etwa Porto. Kosten für die Mahnung, die den Verzug erst auslöst, sind in der Regel nicht erstattungsfähig. Gegenüber Unternehmen wird die Pauschale auf weitere Kosten der Rechtsverfolgung angerechnet.
Fünf Tipps, damit es gar nicht erst zum Verzug kommt
- Klares Zahlungsziel mit Datum. „Zahlbar bis 15. Oktober“ ist eindeutiger als „zahlbar innerhalb von 14 Tagen“ – und löst den Verzug ohne Mahnung aus, wenn der Termin verstreicht.
- Bezahlen leicht machen. Ein GiroCode auf der Rechnung erspart Ihrem Kunden das Abtippen von IBAN und Betrag. Den Code erstellen Sie kostenlos mit unserem GiroCode-Generator.
- Zeitnah erinnern. Eine freundliche Zahlungserinnerung wenige Tage nach Fälligkeit wirkt oft besser als eine späte, strenge Mahnung.
- Abschläge vereinbaren. Bei größeren Aufträgen senkt eine Anzahlung das Risiko, lange auf das ganze Geld zu warten.
- Offene Posten im Blick behalten. Wer seine offenen Rechnungen regelmäßig prüft, bemerkt Zahlungsverzug früh und kann rechtzeitig reagieren.
Verzugszinsen in der Mahnung richtig angeben
- Zeitraum nennen: von welchem bis zu welchem Tag die Zinsen berechnet sind.
- Zinssatz nennen: Basiszinssatz plus 5 bzw. 9 Prozentpunkte, jeweils mit dem gültigen Prozentwert.
- Betrag getrennt ausweisen: Hauptforderung, Zinsen und gegebenenfalls die Pauschale in eigenen Zeilen.
- Ohne Umsatzsteuer: Verzugszinsen sind Schadensersatz und werden ohne Umsatzsteuer berechnet.
Vorlagen finden Sie in unseren Beiträgen zur ersten Mahnung, zur zweiten Mahnung und zur letzten Mahnung. Wie Sie ein klares Zahlungsziel formulieren, lesen Sie unter Zahlungsziel auf der Rechnung.
In QROVA verschicken Sie Zahlungserinnerungen und Mahnungen per Klick; die Mahnstufe zählt QROVA selbst hoch. Verzugszinsen berechnet QROVA nicht automatisch – dafür ist dieser Verzugszinsen-Rechner da. Jede Rechnung trägt außerdem einen GiroCode, damit Ihr Kunde mit einem Scan bezahlen kann.
Häufige Fragen
Wie rechnet der Verzugszinsen-Rechner?
Zinsen = offener Betrag × Zinssatz × Tage ÷ 365 (im Schaltjahr ÷ 366). Gezählt wird vom ersten Verzugstag bis einschließlich zum gewählten Enddatum. Ändert sich der Basiszinssatz im Zeitraum, rechnet der Rechner jeden Abschnitt mit dem jeweils gültigen Satz.
Wie oft ändert sich der Basiszinssatz?
Zweimal im Jahr, jeweils zum 1. Januar und zum 1. Juli. Die Bundesbank veröffentlicht den neuen Wert kurz vorher. Wir tragen jeden neuen Satz in den Verzugszinsen-Rechner ein.
Gilt der Rechner auch für Österreich oder die Schweiz?
Nein. Der Rechner verwendet die deutschen Regeln aus dem BGB und den Basiszinssatz der Deutschen Bundesbank. In Österreich und der Schweiz gelten eigene Zinssätze.
Muss ich Verzugszinsen verlangen?
Nein. Sie dürfen darauf verzichten, etwa um eine gute Kundenbeziehung zu erhalten. Oft genügt eine freundliche Zahlungserinnerung.
Sind Verzugszinsen umsatzsteuerpflichtig?
Verzugszinsen sind Schadensersatz und kein Entgelt für eine Leistung. Sie werden deshalb ohne Umsatzsteuer berechnet.
Werden meine Eingaben gespeichert?
Nein. Der Rechner läuft vollständig in Ihrem Browser. Ihre Angaben werden nicht an QROVA oder Dritte übertragen.
Ersetzt der Rechner eine Rechtsberatung?
Nein. Er ist eine Orientierungshilfe auf Grundlage von §§ 286, 288 BGB und dem von der Bundesbank veröffentlichten Basiszinssatz. Ob und ab wann Verzug vorliegt, hängt vom Einzelfall ab.
Weitere kostenlose Werkzeuge
- GiroCode-Generator – EPC-QR-Code für Überweisungen aus IBAN, Betrag und Verwendungszweck erstellen.
- Kleinunternehmer-Rechner – Umsatzgrenzen nach § 19 UStG (25.000 € / 100.000 €) prüfen, auch fürs Gründungsjahr.
- QR-Code-Größenrechner – Mindestgröße eines gedruckten QR-Codes aus Scan-Abstand, Inhalt und Logo.