Kleinunternehmer-Rechner 2026: Gilt § 19 UStG für Sie?
Mit dem Kleinunternehmer-Rechner prüfen Sie in einer Minute, ob die Kleinunternehmerregelung nach § 19 UStG für Sie gilt. Seit dem 1. Januar 2025 gelten neue Umsatzgrenzen: Der Gesamtumsatz darf im Vorjahr höchstens 25.000 € und im laufenden Jahr höchstens 100.000 € betragen. Der Rechner oben zeigt Ihnen sofort, ob Sie die Regelung nutzen können und wie es im nächsten Jahr aussieht – kostenlos, ohne Anmeldung, direkt im Browser.
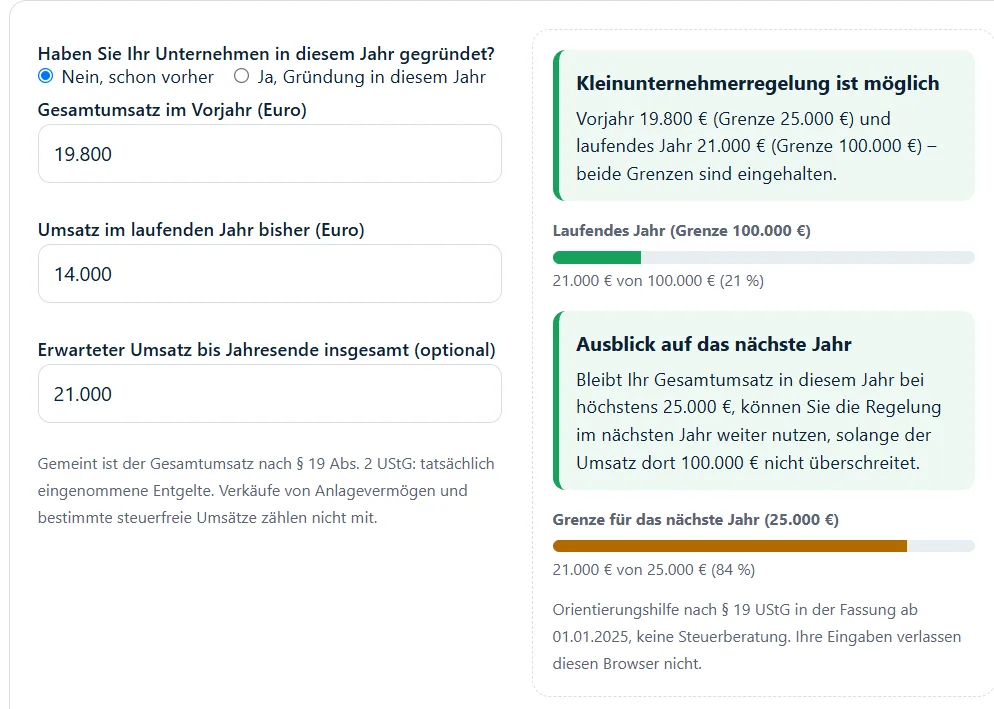
So funktioniert der Kleinunternehmer-Rechner
- Gründungsjahr angeben. Haben Sie Ihr Unternehmen in diesem Jahr gegründet, gilt eine eigene Grenze.
- Umsatz des Vorjahres eintragen. Gemeint ist der Gesamtumsatz, also die tatsächlich eingenommenen Entgelte.
- Bisherigen Umsatz im laufenden Jahr eintragen. Optional ergänzen Sie, mit welchem Jahresumsatz Sie insgesamt rechnen.
- Ergebnis lesen. Der Kleinunternehmer-Rechner zeigt farbig, ob die Regelung gilt, ob eine Grenze droht und wie es im nächsten Jahr aussieht.
Alle Berechnungen laufen in Ihrem Browser. Ihre Zahlen werden weder gespeichert noch an QROVA oder Dritte übertragen.
Die Umsatzgrenzen seit 2025 im Überblick
- Vorjahr: Gesamtumsatz höchstens 25.000 €.
- Laufendes Jahr: Gesamtumsatz höchstens 100.000 €.
- Gründungsjahr: höchstens 25.000 € Gesamtumsatz. Es zählt der tatsächliche Umsatz, eine Hochrechnung auf ein volles Jahr gibt es nicht mehr.
Bis Ende 2024 galten 22.000 € für das Vorjahr und eine Prognose von 50.000 € für das laufende Jahr. Viele ältere Artikel nennen noch diese Werte. Der Kleinunternehmer-Rechner arbeitet ausschließlich mit den Grenzen nach dem Wortlaut von § 19 UStG in der Fassung ab 2025.
Drei Beispiele aus der Praxis
Beispiel 1: Grafikdesignerin im dritten Jahr
Vorjahr 19.800 €, in diesem Jahr bisher 14.000 €, erwartet 21.000 €. Beide Grenzen sind eingehalten. Die Kleinunternehmerregelung gilt in diesem Jahr und – weil der Jahresumsatz unter 25.000 € bleibt – auch im nächsten.
Beispiel 2: Handwerker mit starkem Herbst
Vorjahr 23.500 €, bisher 21.000 €, erwartet 31.000 €. In diesem Jahr bleibt er Kleinunternehmer, denn 100.000 € erreicht er nicht. Im nächsten Jahr ist die Regelung aber nicht mehr möglich, weil der Umsatz dieses Jahres über 25.000 € liegt. Er sollte seine Rechnungen für Januar schon jetzt mit Umsatzsteuer planen.
Beispiel 3: Gründung im März
Ein Coach startet im März und erwartet bis Dezember 28.000 € Umsatz. Im Gründungsjahr gilt die Grenze von 25.000 €. Der Kleinunternehmer-Rechner warnt deshalb: Ab dem Umsatz, mit dem 25.000 € überschritten werden, gilt sofort die Regelbesteuerung.
Was passiert, wenn die Grenze im laufenden Jahr überschritten wird?
Die Grenze von 100.000 € (im Gründungsjahr 25.000 €) wirkt sofort. Schon der Umsatz, mit dem die Grenze überschritten wird, unterliegt der Regelbesteuerung, ebenso alle weiteren Umsätze dieses Jahres.
Früher galt die Kleinunternehmerregelung bis zum Jahresende weiter. Das ist seit 2025 nicht mehr so. Der Rechner warnt Sie deshalb schon, wenn Ihr erwarteter Jahresumsatz über der Grenze liegt.
Und im nächsten Jahr?
Für das nächste Jahr kommt es darauf an, wie hoch Ihr Gesamtumsatz in diesem Jahr am Ende ist. Liegt er über 25.000 €, ist die Kleinunternehmerregelung im nächsten Jahr nicht möglich – auch wenn Sie die 100.000 € nie erreicht haben.
Bleiben Sie bei höchstens 25.000 €, können Sie die Regelung weiter nutzen. Der Kleinunternehmer-Rechner zeigt dazu einen eigenen Balken „Grenze für das nächste Jahr“.
Welcher Umsatz zählt?
Maßgeblich ist der Gesamtumsatz nach § 19 Abs. 2 UStG. Er wird nach den tatsächlich vereinnahmten Entgelten berechnet.
Nicht mit eingerechnet werden unter anderem Verkäufe von Anlagevermögen, etwa ein gebrauchter Firmenwagen, und bestimmte steuerfreie Umsätze. Wenn Sie unsicher sind, welche Einnahmen dazugehören, fragen Sie Ihr Finanzamt oder Ihren Steuerberater.
Vorteile und Nachteile der Kleinunternehmerregelung
Ob sich die Regelung für Sie lohnt, hängt vor allem von Ihren Kunden und Ihren Ausgaben ab. Der Kleinunternehmer-Rechner sagt Ihnen, ob Sie die Regelung nutzen dürfen – ob Sie es sollten, entscheiden diese Punkte.
Vorteile
- Einfachere Rechnungen: Sie weisen keine Umsatzsteuer aus und müssen keine Steuersätze unterscheiden.
- Günstiger für Privatkunden: Verbraucher zahlen bei Ihnen keine 19 % Umsatzsteuer obendrauf. Bei gleichem Nettopreis sind Sie für Privatkunden billiger.
- Weniger Verwaltung: Monatliche oder vierteljährliche Umsatzsteuer-Voranmeldungen entfallen in der Regel.
Nachteile
- Kein Vorsteuerabzug: Die Umsatzsteuer auf Ihre eigenen Einkäufe – Laptop, Software, Material – bekommen Sie nicht vom Finanzamt zurück.
- Kein Vorteil bei Geschäftskunden: Unternehmen mit Vorsteuerabzug können sich die Umsatzsteuer ohnehin erstatten lassen. Für sie macht es keinen Unterschied.
- Planung an der Grenze: Wer nah an 25.000 € liegt, muss den Umsatz genau beobachten, weil sich die Rechnungsstellung im Folgejahr ändern kann.
Faustregel: Wer überwiegend an Privatkunden verkauft und wenig investiert, profitiert meist von der Regelung. Wer viel einkauft oder fast nur Geschäftskunden hat, rechnet besser beide Varianten durch – oder fragt einen Steuerberater.
Checkliste: Die Grenze ist überschritten – was jetzt?
Zeigt der Kleinunternehmer-Rechner rot, sollten Sie zügig handeln. Diese Schritte helfen bei der Umstellung:
- Zeitpunkt festhalten. Notieren Sie, mit welcher Rechnung die Grenze überschritten wurde. Ab diesem Umsatz gilt die Regelbesteuerung.
- Rechnungsvorlage umstellen. Neue Rechnungen brauchen den Nettobetrag, den Steuersatz und den Umsatzsteuerbetrag. Der Hinweis auf § 19 UStG entfällt.
- Finanzamt informieren. Klären Sie, ab wann und in welchem Rhythmus Sie Umsatzsteuer-Voranmeldungen abgeben müssen.
- Preise prüfen. Überlegen Sie, ob Sie Ihre Preise gegenüber Privatkunden anpassen, damit die Umsatzsteuer nicht vollständig von Ihrem Gewinn abgeht.
- Vorsteuer nutzen. Ab der Umstellung können Sie die Umsatzsteuer auf Ihre betrieblichen Einkäufe als Vorsteuer geltend machen. Bewahren Sie die Rechnungen sorgfältig auf.
Begriffe kurz erklärt
- Gesamtumsatz: die Summe der tatsächlich eingenommenen Entgelte aus Ihren steuerbaren Umsätzen, ohne bestimmte steuerfreie Umsätze und ohne Verkäufe von Anlagevermögen.
- Vorjahr: das abgeschlossene Kalenderjahr vor dem laufenden Jahr.
- Laufendes Jahr: das aktuelle Kalenderjahr vom 1. Januar bis heute.
- Regelbesteuerung: der Normalfall – Sie stellen Umsatzsteuer in Rechnung und führen sie an das Finanzamt ab.
- Vorsteuer: die Umsatzsteuer auf Ihre eigenen betrieblichen Einkäufe, die regelbesteuerte Unternehmen vom Finanzamt zurückbekommen.
Kleinunternehmer-Rechnungen richtig schreiben
Als Kleinunternehmer weisen Sie keine Umsatzsteuer aus und brauchen auf der Rechnung einen Hinweis auf die Steuerbefreiung. Welche Formulierung passt, lesen Sie in unserem Beitrag Rechnung ohne Umsatzsteuer: der richtige Hinweis.
Mit dem kostenlosen Rechnungsgenerator von QROVA setzen Sie den Hinweis nach § 19 UStG und einen GiroCode für die Überweisung automatisch auf jede Rechnung. Mit einem QROVA-Konto behalten Sie außerdem Ihre Einnahmen, Ausgaben und die EÜR im Blick – so sehen Sie jederzeit, wie nah Sie den Grenzen kommen.
Häufige Fragen
Ist der Kleinunternehmer-Rechner kostenlos?
Ja. Sie brauchen kein Konto und keine Anmeldung. Der Rechner läuft vollständig in Ihrem Browser.
Gelten die Grenzen netto oder brutto?
Es zählt der Gesamtumsatz nach vereinnahmten Entgelten. Als Kleinunternehmer stellen Sie keine Umsatzsteuer in Rechnung, die eingenommenen Beträge sind also Ihr Umsatz.
Muss ich meinen Umsatz im Gründungsjahr hochrechnen?
Nein. Seit 2025 zählt im Gründungsjahr der tatsächliche Umsatz. Er darf 25.000 € nicht überschreiten.
Kann ich freiwillig auf die Kleinunternehmerregelung verzichten?
Ja. Der Verzicht bindet Sie aber mindestens für fünf Kalenderjahre (§ 19 Abs. 3 UStG). Eine Vorlage finden Sie im Beitrag Verzicht auf die Kleinunternehmerregelung.
Werden meine Eingaben gespeichert?
Nein. Ihre Zahlen werden nicht an QROVA oder Dritte übertragen und nicht gespeichert.
Ersetzt der Rechner eine Steuerberatung?
Nein. Er ist eine Orientierungshilfe auf Grundlage von § 19 UStG in der Fassung ab 1. Januar 2025. Für Ihren Einzelfall wenden Sie sich an Ihr Finanzamt oder einen Steuerberater. Mehr zu den Grenzen lesen Sie im Beitrag Kleinunternehmerregelung 2026: die aktuellen Umsatzgrenzen.
Weitere kostenlose Werkzeuge
- GiroCode-Generator – EPC-QR-Code für Überweisungen aus IBAN, Betrag und Verwendungszweck erstellen.
- Verzugszinsen-Rechner – Verzugszinsen nach § 288 BGB taggenau berechnen, mit 40-€-Pauschale für Unternehmen.
- QR-Code-Größenrechner – Mindestgröße eines gedruckten QR-Codes aus Scan-Abstand, Inhalt und Logo.